Das Wichtigste in Kürze
- Seit dem 1. Januar 2025 müssen alle inländischen Unternehmen im B2B-Bereich E-Rechnungen empfangen können.
- Ab dem 1. Januar 2027 müssen Unternehmen mit einem Vorjahresumsatz über 800.000 € E-Rechnungen ausstellen, ab 2028 alle übrigen.
- Eine einfache PDF-Rechnung ist keine E-Rechnung; in Deutschland verbreitet sind vor allem die Formate XRechnung und ZUGFeRD.
- Bereinigen Sie Stammdaten, klären Sie die GoBD-konforme Archivierung und testen Sie den Austausch mit wichtigen Partnern vor dem Stichtag.
Inhalt
Seit dem 1. Januar 2025 müssen alle inländischen Unternehmen im B2B-Bereich E-Rechnungen empfangen können. Ab dem 1. Januar 2027 folgt die nächste Stufe: Unternehmen mit einem Vorjahresumsatz über 800.000 € müssen E-Rechnungen dann auch ausstellen. Wer Prozesse, Stammdaten und Systeme jetzt vorbereitet, verhindert, dass die Umstellung mitten im Tagesgeschäft zum Engpass wird.
01Die Fristen im Überblick
- Seit 1. Januar 2025: Alle inländischen B2B-Unternehmen müssen E-Rechnungen empfangen können.
- Bis Ende 2026: Papier- und PDF-Rechnungen sind beim Versand weiterhin zulässig – PDF nur mit Zustimmung des Empfängers.
- Ab 1. Januar 2027: Unternehmen mit einem Vorjahresumsatz über 800.000 € müssen E-Rechnungen ausstellen.
- Ab 1. Januar 2028: Die Ausstellungspflicht gilt für alle übrigen Unternehmen.
- Ausgenommen sind Kleinbetragsrechnungen bis 250 €.
Hinweis
Dieser Ratgeber ersetzt keine Steuerberatung. Verbindliche Details zu Fristen, Ausnahmen und Übergangsregeln klären Sie mit Ihrer Steuerberatung und anhand der aktuellen Hinweise des Bundesministeriums der Finanzen (BMF).
02Was als E-Rechnung gilt
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das auf der europäischen Norm EN 16931 basiert. In Deutschland sind vor allem zwei Formate verbreitet:
ein reines XML-Format. Für Menschen lesbar wird es erst über eine Darstellung im System oder in einem Viewer.
ein hybrides Format aus PDF und eingebetteter XML-Datei. Das PDF dient der Ansicht, die XML-Daten der automatischen Verarbeitung.
Wichtig für die Praxis: Eine einfache PDF-Rechnung ist keine E-Rechnung – auch dann nicht, wenn sie per E-Mail kommt. Für den Rechnungsausgang heißt das: Es genügt nicht, das Layout anzupassen – die Rechnungsdaten müssen strukturiert aus dem System erzeugt werden.
03Checkliste Rechnungseingang
Der Empfang ist seit 2025 Pflicht. In vielen Buchhaltungen landen E-Rechnungen aber noch im allgemeinen Postfach und werden wie PDFs behandelt. Jetzt ist der richtige Zeitpunkt, den Eingang sauber aufzusetzen:
- Eingangskanäle festlegen: zentrales Postfach, Portal oder direkte Anbindung an das ERP.
- Prüfen, ob das System XRechnung und ZUGFeRD lesen, darstellen und verarbeiten kann.
- Den Freigabe-Workflow anpassen – etwa in SAP VIM oder vergleichbaren Lösungen –, damit strukturierte Daten nicht wieder abgetippt werden.
- Regeln für Rechnungen festlegen, die nicht dem Format entsprechen: Wer prüft, wer fordert neu an?
- Lieferanten über den bevorzugten Empfangskanal informieren.
Praxis-Tipp
Behandeln Sie E-Rechnungen nicht wie PDFs: Passen Sie den Freigabe-Workflow so an, dass strukturierte Daten nicht wieder abgetippt werden.
04Checkliste Rechnungsausgang ab 2027
Für den Versand bleibt bis Ende 2026 Zeit – aber nicht unbegrenzt viel. Gerade wenn mehrere Gesellschaften, Rechnungsarten oder Fakturierungssysteme im Spiel sind, sollte die Planung jetzt beginnen:
- Klären, ab wann die Ausstellungspflicht für Ihr Unternehmen greift.
- Mit IT und ERP-Anbieter festlegen, welches Format erzeugt wird und wie der Versand läuft.
- Kundenstammdaten ergänzen: Empfangsadressen, Kundenreferenzen und gewünschte Formate.
- Gutschriften, Teil- und Schlussrechnungen sowie Sonderfälle in die Planung einbeziehen.
- Rechnungsvorlagen und Pflichtangaben gemeinsam mit der Steuerberatung prüfen.
05Stammdaten, Archivierung, Tests und Team
Lieferanten- und Kundenstammdaten sind die Grundlage jeder automatischen Verarbeitung. Dubletten, veraltete Adressen und fehlende Steuerangaben sollten vor der Umstellung geklärt sein.
E-Rechnungen müssen GoBD-konform aufbewahrt werden. Klären Sie mit Steuerberatung und IT, wie die strukturierten Daten – nicht nur eine Ansicht – unveränderbar archiviert werden.
Den Austausch mit den größten Lieferanten und Kunden vor dem Stichtag testen – mit echten Rechnungen statt nur mit Mustern.
Das Team muss wissen, wie E-Rechnungen aussehen, wo sie ankommen und was bei Fehlern zu tun ist. Kurze Arbeitsanweisungen helfen mehr als lange Handbücher. Beziehen Sie auch Einkauf und Vertrieb ein, die mit Lieferanten und Kunden im Austausch stehen.
06Aus der Praxis
Bei KHD Humboldt Wedag hat Loretta Schneiders die Kreditorenbuchhaltung mit neunstelligem Jahresvolumen übernommen, als Key Userin und Testuserin an der SAP-S/4HANA-Einführung im Kreditorenprozess mitgewirkt und die Rechnungsfreigabe mit SAP VIM digitalisiert. Auf genau solchen Workflows setzt die Verarbeitung von E-Rechnungen auf: Stammdaten, Freigabewege und Tests entscheiden, ob die Umstellung im Tagesgeschäft trägt.
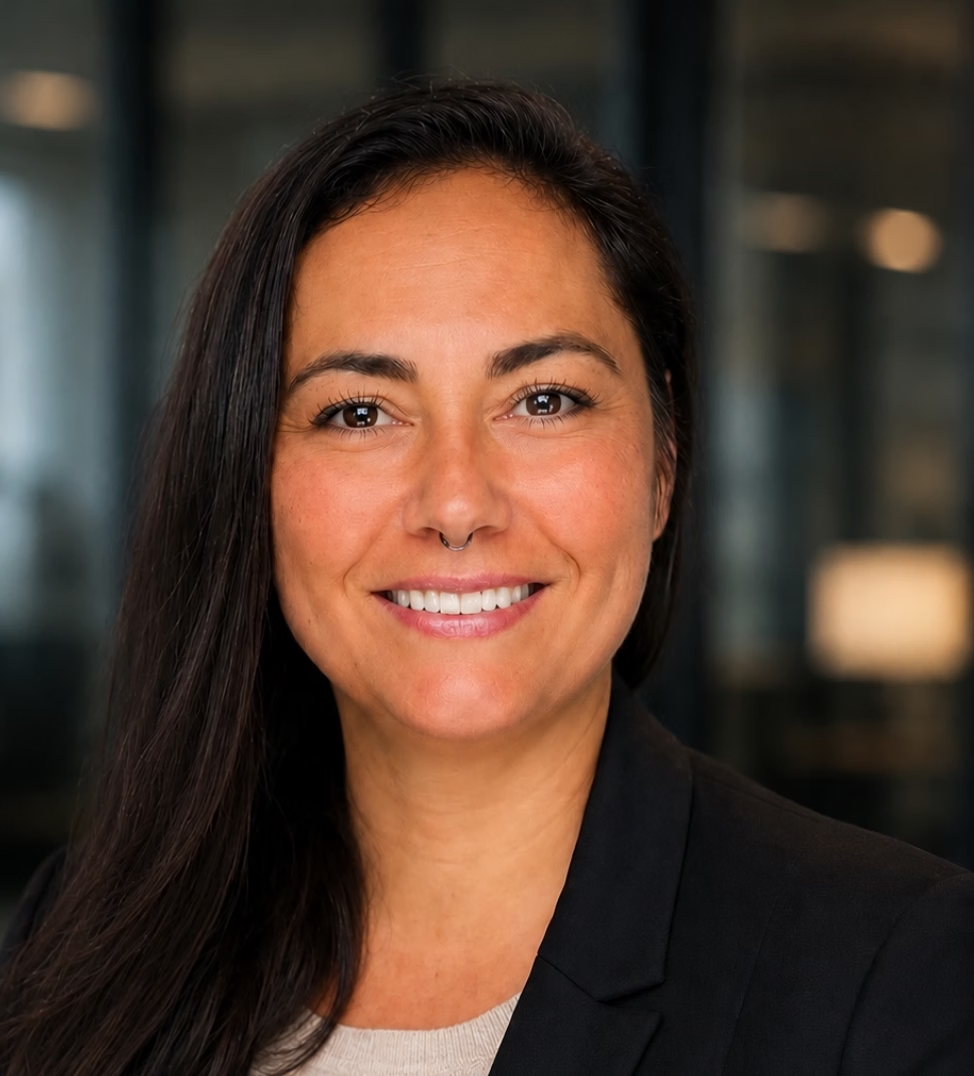
Loretta Schneiders
Senior Interim Finance Leadership mit internationalem Anspruch. Klarheit in Zahlen. Struktur in Prozessen. Führung mit Wirkung.